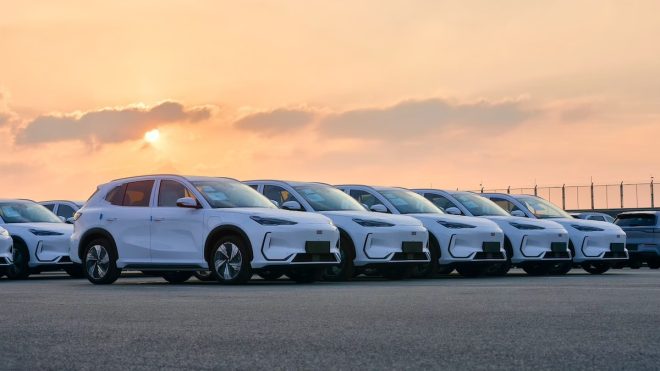
Deși China este numărul unu mondial la exporturile de automobile, producătorii din această țară înregistrează marje derizorii: doar 2,5%, potrivit Reuters. Cu o cerere internă în scădere și un yuan puternic, modelul de afaceri este pus la încercare, iar consecințele s-ar putea să fie de mare amplitudine.
China își vinde automobilele mai peste tot în lume, de la piețele europene până la showroom-urile din America Latină. Dar în spatele acestei ascensiuni, profiturile producătorilor auto chinezi nu sunt deloc de invidiat.
Studiul, bazat pe un eșantion vast de companii cotate la bursă, relevă că producătorii chinezi câștigă semnificativ mai puțin decât concurenții lor globali și că industria auto se numără printre sectoarele aflate sub cea mai mare presiune. Într-un context caracterizat de o cerere internă fragilă, de o criză imobiliară prelungită și de o monedă mai puternică, marja industriei auto seamănă mai degrabă cu cea a unui supermarket decât cu cea a unui sector cu un nivel ridicat de capital. Și aici se impune o întrebare: până când aceste marje pot rămâne atât de reduse fără a schimba fața pieței?
Analiza realizată de Reuters se bazează pe datele LSEG (London Stock Exchange Group), care acoperă 5.209 de companii chineze și 9.733 de întreprinderi din restul lumii, toate cu o valoare de cel puțin 100 de milioane de dolari, adică aproximativ 93 de milioane de euro. În primele șase luni ale anului, marja medie a grupurilor chineze a atins 4,88%, față de 8,87% în cazul concurenților străini. Cu alte cuvinte, rentabilitatea industriei auto din China se situează aproximativ la jumătatea nivelului celorlalte țări din lume.
În acest context, companiile auto chineze se remarcă cu o marjă de aproximativ 2,5%, chiar dacă industria auto se numără printre sectoarele favorizate de Beijing. Sectorul echipamentelor informatice, al stocării datelor și al perifericelor înregistrează o marjă de 3,5%, în timp ce infrastructura de transport atinge un maxim de 20,97%, depășind nivelul de 16,5% înregistrat la nivel mondial. Sectorul farmaceutic se situează în jurul valorii de 10%, cel al instrumentelor și serviciilor din domeniul științelor vieții la 8,1%, iar cel al semiconductorilor la 7%.
În schimb, mai multe sectoare, precum tehnologia medicală, tutunul, software-ul, gestionarea și promovarea imobiliară sau serviciile informatice, înregistrează pierderi în China, în timp ce marjele medii la nivel mondial ale acestora se situează între 6,8 și 21,0%. Un contrast care evidențiază slăbiciunea deosebită a marjei producătorilor auto chinezi.
Pentru a înțelege această marjă de 2,5% din sectorul auto, trebuie să analizăm contextul macroeconomic descris de studiu. Creșterea economică a Chinei a atins 4,5% în al treilea trimestru, impulsionată de o creștere bruscă a exporturilor. Consumul intern, însă, rămâne slab: vânzările cu amănuntul au înregistrat doar o creștere ușoară, în timp ce piața imobiliară se află în plină stagnare, ceea ce a afectat semnificativ averea gospodăriilor în ultimii cinci ani. Trebuie spus că acest climat nu încurajează achiziționarea unui autovehicul nou fără a negocia până la ultimul cent.
În același timp, producătorii se află într-o situație dificilă, fiind prinși între costurile în creștere și prețurile de vânzare aflate sub presiune. În septembrie, prețurile la ieșirea din fabrică au crescut cu 5% față de aceeași perioadă a anului trecut, dar prețurile materiilor prime industriale au urcat cu 6,9%. Prețurile bunurilor de consum care ies din fabrici au înregistrat chiar o scădere de 0,1%, inflația pentru gospodării fiind limitată la 0,9%.
Și totuși, cererea internă nu reușește să crească. Pentru a-și vinde stocurile, grupurile auto multiplică reducerile și promoțiile, într-un adevărat război al prețurilor, pe o piață marcată de supracapacitate și de ascensiunea vehiculelor electrice, care necesită resurse considerabile pentru baterii și cercetare-dezvoltare.
Colecția de vis. 101 bijuterii auto
Predicții sumbre pentru industrie
Chinezii dau lecții de siguranță
Cum au ajuns chinezii să domine
Dicționar de electromobilitate