
În timp ce producătorii auto occidentali invocă suveranitatea industrială, bateriile lor continuă să provină din Asia. Conform datelor publicate de SNE Research, o companie de cercetare de piață în domeniul electromobilității, bateriile pentru 56,4% din mașinile electrice vândute în afara Chinei, între ianuarie și septembrie 2026, au fost furnizate de doar șase producători chinezi.
De ani de zile, se vorbește mult despre relocalizarea și lanțurile de aprovizionare europene. Cifrele firmei sud-coreene SNE Research spun însă o poveste diferită. CATL, BYD, Gotion High-Tech, Svolt, CALB și Eve Energy au câștigat peste 13 puncte procentuale din cota de piață, în 12 luni, în afara țărilor lor de origine.
În primele nouă luni ale anului 2026, bateriile de tracțiune instalate în afara Chinei au totalizat 426,7 GWh, o creștere de 24,7% față de anul precedent. Aceasta este mai mult decât creșterea globală de 19,7%. Decalajul nu este spectaculos, dar suficient pentru a schimba echilibrul de putere atunci când unii competitori se retrag. Și se retrag.
CATL rămâne în frunte, cu 143,7 GWh (+46,7%) și o cotă de piață de 33,7%. În termeni practici, aproximativ unul din trei vehicule electrice vândute în afara Chinei utilizează celulele sale. Fabrica sa din Ungaria a lansat producția de probă și va fi urmată de cea din Spania, de la Figueruelas. Este demn de remarcat faptul că această fabrică este o societate mixtă cu Stellantis, Contemporary Star Energy și nu o unitate productivă CATL în sine.
În top urmează BYD, cu 45,9 GWh (+66,8%) și o cotă de piață de 10,8%. Traiectoria sa urmează un model diferit: în timp ce CATL furnizează aproape toate grupurile majore, creșterea BYD este determinată în principal de propriile mașini, ale căror exporturi s-au dublat într-un an. Cu alte cuvinte, unul este un furnizor, celălalt un producător care exportă și nu se confruntă cu aceeași expunere la barierele vamale.
În spatele lor, al doilea nivel crește rapid, dar cu volume mai modeste. Eve Energy a crescut cu 214,6% (9,5 GWh), Gotion cu 153,8% (17,6 GWh), Svolt cu 102,3% (13,1 GWh) și CALB cu 88,5% (10,6 GWh). Procente impresionante, cu siguranță, dar pornira a fost de la un nivel mai mic.
Pentru furnizorii consacrați este valabil contrariul. LG Energy Solutions, SK On și Samsung SDI au înregistrat o scădere a cotei lor de piață combinate de la 38,2% la 26,5%, cu un volum în scădere de 11,7% la 113 GWh. Încetinirea cererii în America de Nord este un factor major. Panasonic, strâns legat de Tesla, a înregistrat o scădere a cotei la 8,4%, cu 35,6 GWh.
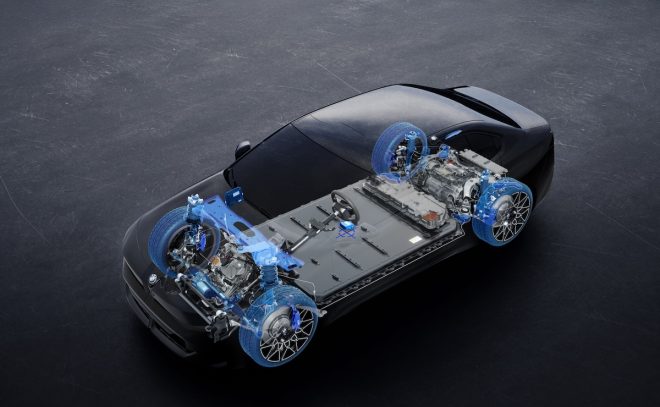
Pentru producătorii europeni și americani, ocolirea lanțului de aprovizionare asiatic pe termen scurt este puțin realistă. Construirea de gigafabrici durează ani de zile, necesită obținerea de contracte de materii prime și stăpânirea strategiilor de scalare a costurilor, la care chinezii lucrează de peste un deceniu. Deși tarifele pentru vehiculele complete sunt discutabile, ele nu schimbă ceea ce se află sub planșeu.
Colecția de vis. 101 bijuterii auto
Predicții sumbre pentru industrie
Chinezii dau lecții de siguranță
Cum au ajuns chinezii să domine
Dicționar de electromobilitate